干燥土豆颗粒
CN → US| HS编码 | 关税税率 | 原产国 | 目的国 | 文档 |
|---|---|---|---|---|
| 1105200000 | 0.0% | CN | US | 官方文档 |
| 1105100000 | 0.0% | CN | US | 官方文档 |
| 2004108040 | 43.0% | CN | US | 官方文档 |
| 2004108020 | 43.0% | CN | US | 官方文档 |
商品图片
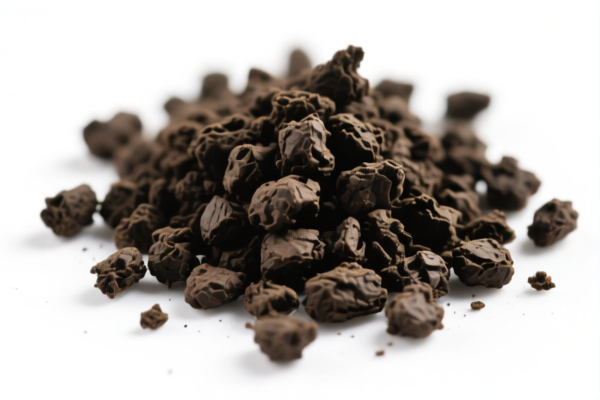
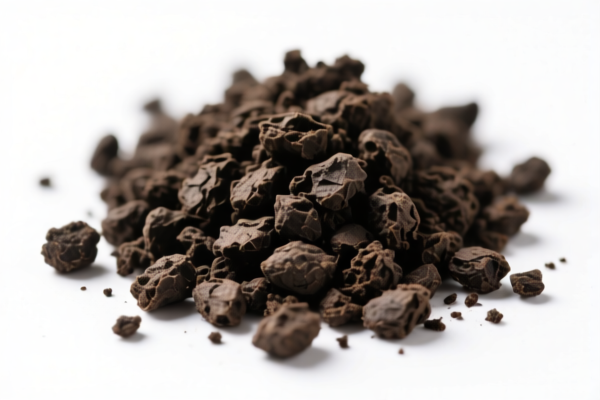
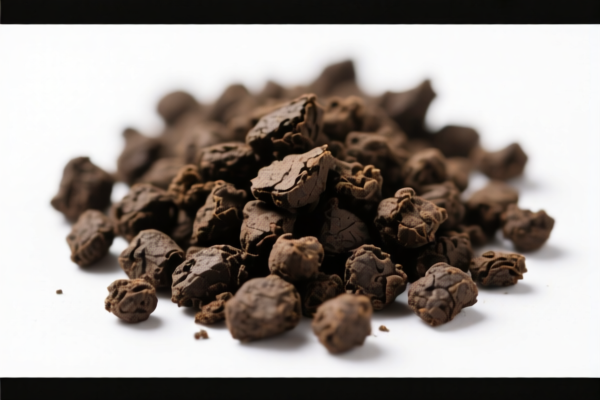
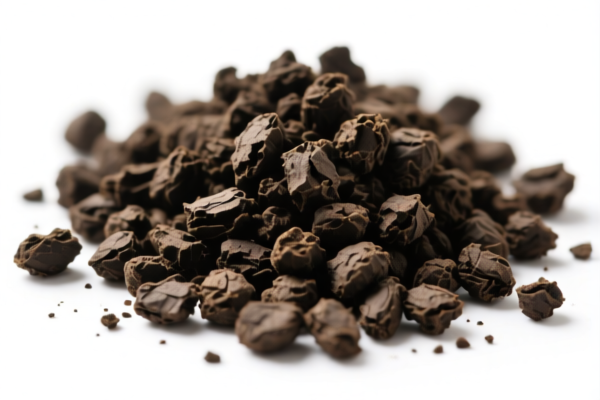
AI分析
🥔 干燥土豆颗粒(Dehydrated Potato Granules)
🌐 HS Code 参考与清关指南 | 2026年最新税则全解析 | 精准归类与成本优化
📌 一、产品定义与分类:你是“原料”还是“加工品”?
在海关归类中,“土豆颗粒”是一个极易混淆的概念。核心争议在于:它处于初级农产品加工阶段,还是深度食品制造阶段? 这一界定直接决定了你是享受较低的“粉状/颗粒状初级产品”税率,还是面临高额的“蔬菜制品”税率。
根据提供的数据,我们面临四种主要的归类路径,税率差异巨大(从约36%到43%):
- 初级/半加工品:
1105.20.00.00和1105.10.00.00- 特征:材质为马铃薯,形态为颗粒/粒。
- 本质:通常指通过干燥、磨碎等物理加工制成的马铃薯粉或颗粒,保留了主要农产品特征,未混合其他食品配料。
- 加工蔬菜制品:
2004.10.80.40和2004.10.80.20- 特征:经加工的蔬菜颗粒、初级形态的其他马铃薯产品。
- 本质:可能涉及进一步调味、混合、或特定加工深度的冷冻/脱水蔬菜,归类于“其他冷冻蔬菜”或“其他制作或保藏蔬菜”。
⚠️ 关键区分点:
- 若仅为单一马铃薯成分,经过干燥、破碎形成的颗粒/粉末 → 倾向归入 1105 系列; - 若经过深度加工、混合其他成分、或符合“其他蔬菜制品”定义 → 倾向归入 2004 系列。 - 注意:2004系列虽然基础关税低(8%),但总税负高达 43%,往往高于1105系列的 36.3%~36.7%(含固定税+从价税)。
📦 二、HS Code 分类明细(基于数据权威对照)
| HS Code | 产品描述 (Summary) | 关键特征 | 形态描述 |
|---|---|---|---|
1105.20.00.00 |
土豆颗粒,材质为马铃薯,形态为颗粒,匹配成功 | 优先匹配项 | 颗粒 (Granules) |
1105.10.00.00 |
土豆颗粒,材质为马铃薯,形态为粒,匹配成功 | 次优匹配项 | 粒 (Granules/Crude) |
2004.10.80.40 |
土豆颗粒,形态为经加工的蔬菜颗粒,属于其他类目 | 深度加工/混合 | 经加工蔬菜颗粒 |
2004.10.80.20 |
土豆颗粒,形态为初级形态,符合其他马铃薯产品特征 | 其他马铃薯制品 | 初级形态其他产品 |
🔍 重点提醒:
- 1105系列明确标注“匹配成功”,说明其更符合“干燥、磨碎”的初级农产品加工品定义; - 2004系列虽然也是马铃薯,但被归类为“其他”,且总税负更高,除非产品有特殊加工属性(如调味、混合其他蔬菜),否则不建议作为首选。
💰 三、2026年最新关税税率详解(含附加税、政策附加)
✅ 适用国家:美国(US)
✅ 原产地:中国(CN)
✅ 生效时间:2025年11月10日起(含后续进口)
✅ 核心条款:25% 加征关税 + 122条款关税 10%
🎯 1. 1105.20.00.00 —— 土豆颗粒(颗粒形态)🏆 推荐首选
| 项目 | 内容 |
|---|---|
| 基础税率 | 1.3¢/kg (从量税) |
| 加征关税 | +25.0% (从价税部分) |
| 122条款关税 | +10.0% (从价税部分) |
| 总有效税率 | 1.3¢/kg + 35.0% (从价) |
| 税额计算 | (单价 × 1.3¢) + (CIF价值 × 35%) |
| 是否可享受微量豁免 | ❌ 通常不可(需结合具体货值判断,但高税率下豁免意义不大) |
| 法律依据路径 | USITC:1105.20.00.00 → USITC:Footnote_25 → IEEPA:122Clause |
📌 解释:
- 这是最标准的“马铃薯颗粒/粉”归类; - 税率结构为复合税:每千克固定收取1.3美分,同时CIF价值的35%作为从价税; - 35% 是 25% (Section 301) + 10% (Section 122/其他) 的总和,加上基础从量税。
🎯 2. 1105.10.00.00 —— 土豆颗粒(粒形态)
| 项目 | 内容 |
|---|---|
| 基础税率 | 1.7¢/kg (从量税) |
| 加征关税 | +25.0% (从价税部分) |
| 122条款关税 | +10.0% (从价税部分) |
| 总有效税率 | 1.7¢/kg + 35.0% (从价) |
| 税额计算 | (单价 × 1.7¢) + (CIF价值 × 35%) |
| 差异点 | 基础从量税比 1105.20 高出 0.4¢/kg |
| 法律依据路径 | USITC:1105.10.00.00 → USITC:Footnote_25 → IEEPA:122Clause |
📌 注意:
- 与1105.20税率结构几乎一致,但从量税更高; - 若产品形态更偏向“粗粒”而非“标准颗粒”,可能归入此类; - 建议优先选择1105.20.00.00,除非形态明确不符合“颗粒”定义。
🎯 3. 2004.10.80.40 —— 经加工的蔬菜颗粒
| 项目 | 内容 |
|---|---|
| 基础税率 | 8.0% (从价) |
| 加征关税 | +25.0% (从价税部分) |
| 122条款关税 | +10.0% (从价税部分) |
| 总税率 | 43.0% |
| 税额计算 | CIF × 43% |
| 是否可享受微量豁免 | ❌ 不可 |
| 法律依据路径 | USITC:2004.10.80.40 → USITC:Footnote_25 → IEEPA:122Clause |
📌 解释:
- 无固定从量税,完全从价计征; - 总税率43% 显著高于 1105 系列的 ~35-36%; - 除非产品明确属于“其他制作或保藏蔬菜”(如调味土豆泥颗粒、混合蔬菜包中的土豆颗粒),否则不建议使用。
🎯 4. 2004.10.80.20 —— 其他马铃薯产品
| 项目 | 内容 |
|---|---|
| 基础税率 | 8.0% (从价) |
| 加征关税 | +25.0% (从价税部分) |
| 122条款关税 | +10.0% (从价税部分) |
| 总税率 | 43.0% |
| 税额计算 | CIF × 43% |
| 差异点 | 与 2004.10.80.40 税率完全一致 |
| 法律依据路径 | USITC:2004.10.80.20 → USITC:Footnote_25 → IEEPA:122Clause |
📌 注意:
- 同样适用 43% 的高税率; - 适用于无法归入其他具体子目的其他马铃薯制品。
🛠️ 四、清关实操建议(实战避坑指南)
✅ 1. 准备材料清单(缺一不可)
| 材料 | 必须提供 | 说明 |
|---|---|---|
| ✅ 产品成分表 | ✔️ | 必须明确标注“100% 马铃薯”或具体混合比例,以排除“蔬菜制品”归类 |
| ✅ 加工工艺说明 | ✔️ | 详细描述:清洗→切块→干燥→破碎→筛选。强调物理加工,无化学添加 |
| ✅ 产品照片(含包装) | ✔️ | 清晰显示颗粒大小、色泽,证明其为“颗粒”而非“粉末”或“泥状” |
| ✅ 第三方检测报告 | ✔️ | 微生物、重金属、农药残留检测,符合美国FDA/USDA标准 |
| ✅ 商业发票 | ✔️ | 品名务必注明 "Dehydrated Potato Granules",避免使用 "Potato Chips" 或 "Potato Mix" |
| ✅ 原产地证明(CO) | ✔️ | 证明原产于中国,以便准确计算加征关税 |
| ✅ 装箱单 | ✔️ | 净重/毛重明确,确保从量税(1.3¢/kg)计算准确 |
✅ 2. 申报技巧(关键口诀)
🔥 “单一成分选1105,形态颗粒保低税,深度加工看2004,43%税率要警惕!”
| 情况 | 正确申报方式 | 错误做法 |
|---|---|---|
| 100%马铃薯,干燥破碎 | 1105.20.00.00 |
误报为 2004 → 多缴8%~8.7%关税 |
| 颗粒大小均匀,非粉末 | 1105.20.00.00 |
误报为 1105.10 → 多缴0.4¢/kg |
| 添加盐/香料/其他蔬菜 | 2004.10.80.40 |
仍报 1105 → 归类错误,可能补税+罚款 |
| 土豆泥/糊状物 | 需进一步判断 | 误报为“颗粒” → 海关查验不符 |
✅ 3. 特殊情况处理
| 情况 | 处理建议 |
|---|---|
| OEM定制土豆颗粒 | 提供客户规格书,证明为“工业用原料”(如供食品厂生产薯片),非直接零售,可能影响归类解释 |
| 混合蔬菜包中的土豆颗粒 | 若作为“预制菜”组件,可能归入 2004 或 1902 等,需整体申报,不可拆分 |
| 转基因土豆 | 需提供非转基因证明或符合USDA转基因标识要求,否则可能被拒入境 |
| 冷冻 vs 干燥 | 确保产品为“干燥”状态。若含水分过高,可能被视为“冷冻蔬菜”或其他类别 |
🌍 五、全球主要市场清关对比(2026年最新)
| 国家/地区 | 推荐HS Code | 关税 (中国产) | 认证要求 | 备注 |
|---|---|---|---|---|
| 🇺🇸 美国 | 1105.20.00.00 |
1.3¢/kg + 35% | FDA + USDA | 122条款+301条款叠加,成本极高 |
| 🇨🇳 中国 | 1105.20.00.00 |
0% (进口零关税) | GB标准 + 食品经营许可证 | 无加征关税,竞争力强 |
| 🇪🇺 欧盟 | 1105.20.00.00 |
0% (若符合MFN) | CE + 食品法规 | 无额外附加税,但检疫严格 |
| 🇦🇺 澳大利亚 | 1105.20.00.00 |
5% | RFS + Biosecurity | 检疫极严,需提供植物检疫证书 |
| 🇯🇵 日本 | 1105.20.00.00 |
0% | FMD + 肯定列表 | 农残标准严格,需检测报告 |
📌 结论:
- 美国市场关税成本最高,主要受“301条款”和“122条款”双重夹击; - 建议:在美国清关时,务必通过预裁定(Advance Ruling) 确认1105.20.00.00的适用性,避免被海关强行归入2004导致额外税负。
📌 六、常见错误 & 避坑指南(血泪教训)
❌ 错误1:将“调味土豆颗粒”申报为“1105.20.00.00”
👉 后果:若含盐、香料或其他蔬菜,海关可能认定为“混合蔬菜制品”,归入 2004,税率从35%升至43%,并可能因申报不实罚款。
❌ 错误2:忽略从量税(1.3¢/kg)
👉 后果:低货值高重量产品(如廉价土豆颗粒)可能发现从量税占比过高,未提前规划导致利润受损。
❌ 错误3:未提供加工工艺说明
👉 后果:海关无法判断是“初级加工”还是“深度加工”,导致清关延迟,甚至退运。
❌ 错误4:使用模糊品名“Potato Product”
👉 后果:海关可能按最高税率或最不利的HS Code归类,增加不确定性。
✅ 正确做法:
“Dehydrated Potato Granules, 100% Pure Potato, Dried & Crushed, No Additives, For Industrial Food Processing, Model PG-100”
🎯 七、结语:专业申报,精准归类,降本增效!
🎯 记住口诀:
🔹 “单一成分用1105,颗粒形态选.20,35%税负已封顶,混合调味看2004。”
🔹 “从量税虽少,积少成多不可忽视,预裁定是好帮手!”
📌 小贴士:
若你的土豆颗粒原产于东南亚(如越南、泰国),可能享受 IEEPA豁免 或较低关税;
建议提前申请预裁定(Advance Ruling),特别是当产品形态介于“颗粒”与“粒”之间,或加工工艺存在争议时。
📣 立即行动:
📞 联系专业报关行 + 提供产品成分表+工艺说明 + 申请HS Code预裁定
🚀 让干燥土豆颗粒,合规通关,成本最优,利润最大化!
✨ 专业清关,从精准归类开始!
💼 每一分关税的节省,都来自对规则的深刻理解!
用户评价
关于 HS 编码归类
协调制度(HS)是由世界海关组织(WCO)制定的国际贸易商品分类标准。全球 200 多个国家采用 HS 系统作为海关关税、贸易统计和进出口监管的基础。
每个 HS 编码遵循以下层级结构:
- 章(2 位)——商品大类(例如:第 84 章:机器和机械设备)
- 品目(4 位)——章内的更具体分类
- 子目(6 位)——国际通用细分,所有 WCO 成员国统一使用
- 本国细分(8-10 位)——各国自行扩展的细分编码,如美国 HTSUS 10 位编码
正确的 HS 编码归类对于顺利通关、准确缴纳关税和遵守贸易法规至关重要。错误归类可能导致海关延误、多缴关税或罚款。
从CN进口到US时,适用的关税税率可能包括:
- 最惠国(MFN)税率——适用于 WTO 成员国的标准关税税率
- 普通税率——适用于无贸易协定国家
- 贸易救济关税——附加关税,如 301 条款(反倾销)、232 条款(国家安全)或反补贴税
本页内容仅供参考。如需正式归类,请咨询当地海关或持牌报关代理。