床头收纳盒
CN → US| HS编码 | 关税税率 | 原产国 | 目的国 | 文档 |
|---|---|---|---|---|
| 3926909989 | 22.8% | CN | US | 官方文档 |
| 3926901000 | 20.9% | CN | US | 官方文档 |
| 4202929315 | 52.6% | CN | US | 官方文档 |
| 4202926010 | 41.3% | CN | US | 官方文档 |
| 4420908000 | 38.2% | CN | US | 官方文档 |
商品图片
AI分析
🛏️ 床头收纳盒(Bedside Storage Boxes)
🌐 HS Code 参考与清关指南 | 2026年最新税则全解析 | 专业级通关策略
📌 一、产品定义与分类:你真的了解“床头收纳盒”吗?
床头收纳盒,是家庭卧室、酒店客房中用于整理手机、遥控器、眼镜、书籍及零碎物品的辅助器具。在国际贸易归类中,其核心判定标准并非“用途”,而是材质与形态。海关通常根据《协调制度》(HS)将此类产品细分为三大类材质阵营:
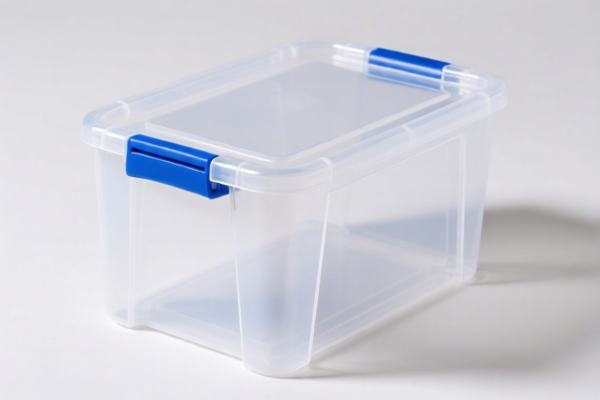
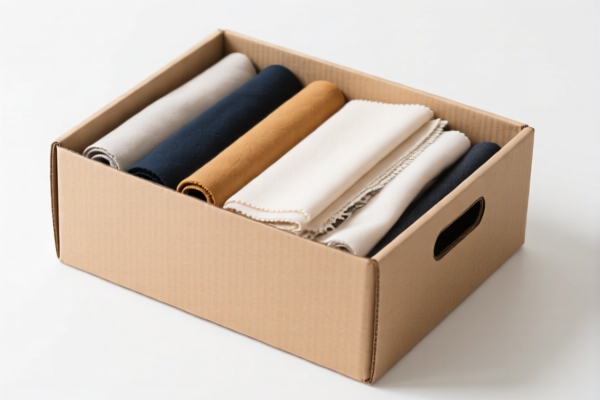
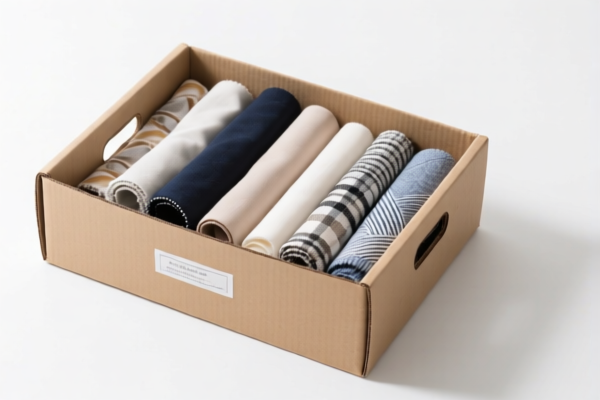
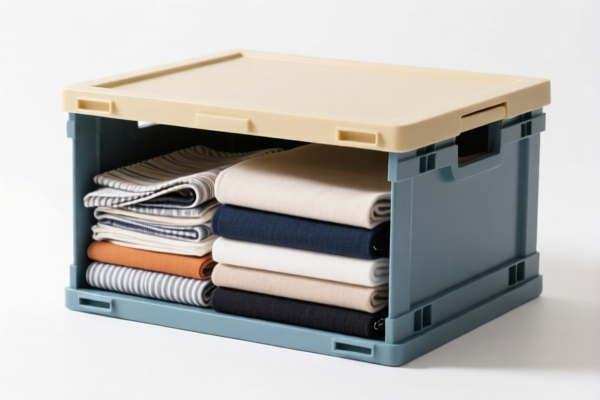
塑料材质(Plastics):最常见的PP、ABS、PET材质,通常具有明确的几何形状(如抽屉式、阶梯式、方盒式)。 纺织/皮革材质(Textiles/Leather):如布艺、亚麻、软皮包裹的收纳盒,常带有衬里或装饰性纹理。 木质材质(Wood):如松木、橡木制成的开放式或封闭式收纳盒。
⚠️ 关键区分点:
- 若为硬质塑料容器,具有桶、罐、盒形态 → 归入 3926.90 系列; - 若为纺织材料外表面,且具备容器功能 → 归入 4202.92 系列; - 若为珠宝/首饰专用类似容器(无论材质) → 归入 4202.92 特定子目; - 若为木质结构 → 归入 4420.90 系列。
📦 二、HS Code 分类明细(2026年最新税则权威对照)
根据 <DATA> 提供的信息,床头收纳盒可能涉及以下五个主要HS编码,请根据实际材质对号入座:
| HS Code | 产品描述 | 材质/形态特征 | 适用场景示例 |
|---|---|---|---|
3926.90.99.89 |
塑料制其他制品 | 硬质塑料,非桶类形状的通用收纳盒 | 普通PP塑料抽屉盒、亚克力展示盒 |
3926.90.10.00 |
塑料制容器类收纳盒 | 塑料材质,形态功能与桶、罐、瓶一致 | 塑料圆桶式收纳、带盖储物罐 |
4202.92.93.15 |
纺织材料外表面容器 | 纺织材料(如布艺、帆布)为外表面 | 布艺收纳筐、亚麻折叠箱、软皮收纳袋 |
4202.92.60.10 |
珠宝盒及类似容器 | 特殊用途,材质可能是塑料或纺织,但功能专指珠宝/首饰 | 精致的首饰收纳盒、手表展示盒(即使外观像塑料盒) |
4420.90.80.00 |
木质其他制品 | 木质材料制成的容器或装饰性收纳件 | 木制床头柜置物架、实木收纳盒、竹编外框木盒 |
🔍 重点提醒:
- 珠宝盒陷阱:如果收纳盒设计明显用于存放珠宝、手表,即使外壳是塑料的,也可能被归入4202.92.60.10,税率与其他塑料盒完全不同; - 材质混合:若产品由多种材质组成(如木框+布艺内衬),海关通常依据主要特征或外表面材质进行归类,建议以主要接触面或主体框架材质为准。
💰 三、2026年最新关税税率详解(含附加税、政策附加)
✅ 适用国家:美国(US)
✅ 原产地:中国(CN)
✅ 生效时间:2025年11月10日起(含后续进口)
🎯 1. 3926.90.99.89 —— 塑料制其他制品(通用塑料收纳盒)
| 项目 | 内容 |
|---|---|
| 基础税率 | 5.3% |
| 加征关税 (Section 301) | +7.5% |
| 122条款关税 | +10% |
| 总税率 (Total Tax) | 22.8% |
| 税额计算 | 按CIF价值 × 22.8% |
| 法律依据 | 基础税则 + 301条款 + 122条款 |
📌 解释:
- 这是最常见的塑料收纳盒税率; - 注意:301条款(7.5%)与122条款(10%)为叠加征收,导致总税负接近23%,显著高于普通塑料制品。
🎯 2. 3926.90.10.00 —— 塑料制容器类(桶/罐状收纳)
| 项目 | 内容 |
|---|---|
| 基础税率 | 3.4% |
| 加征关税 (Section 301) | +7.5% |
| 122条款关税 | +10% |
| 总税率 (Total Tax) | 20.9% |
| 税额计算 | 按CIF价值 × 20.9% |
| 法律依据 | 基础税则 + 301条款 + 122条款 |
📌 解释:
- 若收纳盒形状更接近“桶”或“罐”(如圆形带盖大盒),基础关税更低(3.4% vs 5.3%); - 但同样面临 7.5% + 10% 的叠加附加税; - 性价比略高于3926.90.99.89。
🎯 3. 4202.92.93.15 —— 纺织材料外表面容器(布艺/软质收纳)
| 项目 | 内容 |
|---|---|
| 基础税率 | 17.6% |
| 加征关税 (Section 301) | +25.0% |
| 122条款关税 | +10% |
| 总税率 (Total Tax) | 52.6% |
| 税额计算 | 按CIF价值 × 52.6% |
| 法律依据 | 基础税则 + 301条款 + 122条款 |
📌 解释:
- 极高税率警告!纺织类收纳盒在美国面临高达25%的301条款惩罚性关税; - 加上基础税和122条款,总税率超过50%; - 若产品为布艺收纳盒,成本压力极大。
🎯 4. 4202.92.60.10 —— 珠宝盒及类似容器
| 项目 | 内容 |
|---|---|
| 基础税率 | 6.3% |
| 加征关税 (Section 301) | +25.0% |
| 122条款关税 | +10% |
| 总税率 (Total Tax) | 41.3% |
| 税额计算 | 按CIF价值 × 41.3% |
| 法律依据 | 基础税则 + 301条款 + 122条款 |
📌 解释:
- 虽然基础税率较低(6.3%),但301条款高达25%; - 适用误区:许多商家误将普通首饰收纳盒归入塑料类(22.8%),实则应归入此类(41.3%),导致多缴税或申报错误; - 若设计明显为珠宝服务,务必归入此类,避免归类争议。
🎯 5. 4420.90.80.00 —— 木质制品
| 项目 | 内容 |
|---|---|
| 基础税率 | 3.2% |
| 加征关税 (Section 301) | +25.0% |
| 122条款关税 | +10% |
| 总税率 (Total Tax) | 38.2% |
| 税额计算 | 按CIF价值 × 38.2% |
| 法律依据 | 基础税则 + 301条款 + 122条款 |
📌 解释:
- 木质收纳盒基础关税极低(3.2%),但301条款依然高达25%; - 相比塑料类,木质类总税率(38.2%)高于普通塑料(22.8%),但低于纺织类(52.6%); - 若为纯实木、无软包内衬,归入此类。
🛠️ 四、清关实操建议(实战避坑指南)
✅ 1. 准备材料清单(缺一不可)
| 材料 | 必须提供 | 说明 |
|---|---|---|
| ✅ 产品材质证明 | ✔️ | 明确标注主体材质(如:100% PP Plastic, 或 Cotton Fabric Cover) |
| ✅ 产品实拍图 | ✔️ | 清晰展示外观、内部结构、有无珠宝分隔层 |
| ✅ 结构细节图 | ✔️ | 若有木制框架+布艺内胆,需标注各部分材质占比 |
| ✅ 用途说明 | ✔️ | 说明是通用储物、床头整理,还是专用珠宝收纳 |
| ✅ 商业发票 | ✔️ | 描述准确,避免使用模糊词汇如 "Household Item" |
| ✅ 原产地证 | ✔️ | 确认为中国制造,以便准确计算301条款和122条款 |
✅ 2. 申报技巧(关键口诀)
🔥 “材质定HS,用途定类,珠宝特殊,木质看框!”
| 情况 | 正确申报方式 | 错误做法 |
|---|---|---|
| 普通塑料抽屉盒 | 3926.90.99.89 (22.8%) |
误报为布艺 → 52.6% |
| 布艺床头收纳筐 | 4202.92.93.15 (52.6%) |
误报为塑料 → 22.8% (可能引发稽查) |
| 精致首饰盒(塑料/纺织) | 4202.92.60.10 (41.3%) |
误报为普通塑料 → 22.8% (少缴税风险) |
| 木质实木收纳盒 | 4420.90.80.00 (38.2%) |
误报为塑料 → 22.8% (高风险) |
| 塑料圆桶储物罐 | 3926.90.10.00 (20.9%) |
误报为其他塑料 → 22.8% (多缴税) |
💡 策略建议:
- 若为塑料收纳盒,尽量设计成“桶/罐”形态,可申请3926.90.10.00,比3926.90.99.89每单位节省 1.9% 的关税; - 若为木质或纺织产品,考虑是否在包装或设计上进行差异化,避免被直接认定为高关税品类(但需确保真实性,不可虚假申报)。
✅ 3. 特殊情况处理
| 情况 | 处理建议 |
|---|---|
| 材质混合(如木架+布艺袋) | 提供结构图,通常按外表面主要材质或支撑结构材质归类;若布艺不可拆卸,可能归入4202 |
| 带有珠宝分隔功能 | 即使非专门珠宝盒,若有专用分隔,海关可能要求提供“非珠宝专用”声明,否则倾向于归入 4202.92.60.10 |
| 样品进口 | 小额样品可申请免税,但若频繁进口,仍需合规申报 |
| 包装内含配件 | 若收纳盒带钥匙、锁扣等金属配件,不改变主体材质归类,仍按主体材质申报 |
🌍 五、全球主要市场清关对比(2026年最新)
| 国家/地区 | 推荐HS Code (示例) | 关税趋势 | 认证要求 | 备注 |
|---|---|---|---|---|
| 🇺🇸 美国 | 3926.90.99.89 |
22.8% (高) | FDA (若接触食品) | 301+122条款叠加,成本高 |
| 🇨🇳 中国 | 3926.90.99.89 |
5.3% (低) | 无特殊认证 | 无附加税,成本低 |
| 🇪🇺 欧盟 | 3926.90 |
0%-4% | CE (若含电子) | 部分塑料制品需符合RoHS |
| 🇬🇧 英国 | 3926.90 |
0%-4% | UKCA | 脱欧后税则略有调整 |
| 🇦🇺 澳大利亚 | 3926.90 |
5% | SAA | 无高额附加税 |
📌 结论:
- 美国市场对塑料制品加征关税最重,尤其是301条款和122条款; - 纺织类收纳盒在美成本极高(52.6%),建议尽量优化为塑料或木质结构(若设计允许); - 欧盟、英国、澳洲对同类塑料制品关税较低,若主要市场非美国,可考虑出口结构调整。
📌 六、常见错误 & 避坑指南(血泪教训)
❌ 错误1:将“布艺收纳盒”申报为“塑料收纳盒”
👉 后果:税率从52.6%降至22.8%,看似省钱,但海关查验发现材质不符 → 罚款+退运+黑名单!
❌ 错误2:将“珠宝盒”申报为“普通塑料盒”
👉 后果:税率从41.3%降至22.8%,海关发现内部有珠宝分隔格 → 补税+滞纳金+诚信记录受损!
❌ 错误3:木质收纳盒申报为“其他制品”
👉 后果:若未明确木质,可能被归入更高税率的“其他材料”类别,或引发海关质疑材质真实性。
✅ 正确做法:
“Plastic Storage Box, PP Material, 3-Tier Drawer Design, For Bedside Use, Model XYZ”
或
“Textile Storage Bin, Cotton Canvas Cover, Wooden Frame, For Bedroom Organization”
🎯 七、结语:专业申报,精准归类,降本增效!
🎯 记住口诀:
🔹 “塑料分桶盒,布艺珠宝特殊,木质看框架,美国税率炸!”
🔹 “301+122,叠加两重天,材质搞不清,成本翻一番!”
📌 小贴士:
- 若你的产品主要材质为塑料,且形状接近桶/罐,请优先争取 3926.90.10.00,比通用塑料盒节省约 1.9%;
- 若为高价值珠宝收纳盒,虽然税率41.3%,但若产品附加值高,仍可接受;若为低值布艺盒,52.6%的税率可能侵蚀所有利润,需重新评估供应链或材质。
📣 立即行动:
📞 确认产品主体材质 + 结构图 + 用途
🚀 选择最匹配的HS Code,精准申报,规避风险,利润最大化!
✨ 专业清关,从精准归类开始!
💼 你的每一个收纳盒,都值得被正确计税!
用户评价
关于 HS 编码归类
协调制度(HS)是由世界海关组织(WCO)制定的国际贸易商品分类标准。全球 200 多个国家采用 HS 系统作为海关关税、贸易统计和进出口监管的基础。
每个 HS 编码遵循以下层级结构:
- 章(2 位)——商品大类(例如:第 84 章:机器和机械设备)
- 品目(4 位)——章内的更具体分类
- 子目(6 位)——国际通用细分,所有 WCO 成员国统一使用
- 本国细分(8-10 位)——各国自行扩展的细分编码,如美国 HTSUS 10 位编码
正确的 HS 编码归类对于顺利通关、准确缴纳关税和遵守贸易法规至关重要。错误归类可能导致海关延误、多缴关税或罚款。
从CN进口到US时,适用的关税税率可能包括:
- 最惠国(MFN)税率——适用于 WTO 成员国的标准关税税率
- 普通税率——适用于无贸易协定国家
- 贸易救济关税——附加关税,如 301 条款(反倾销)、232 条款(国家安全)或反补贴税
本页内容仅供参考。如需正式归类,请咨询当地海关或持牌报关代理。