竹屏风
CN → US| HS编码 | 关税税率 | 原产国 | 目的国 | 文档 |
|---|---|---|---|---|
| 9403893010 | 35.0% | CN | US | 官方文档 |
| 4421913000 | 20.7% | CN | US | 官方文档 |
| 4421914000 | 22.6% | CN | US | 官方文档 |
| 4602114500 | 41.6% | CN | US | 官方文档 |
| 9403820030 | 35.0% | CN | US | 官方文档 |
商品图片
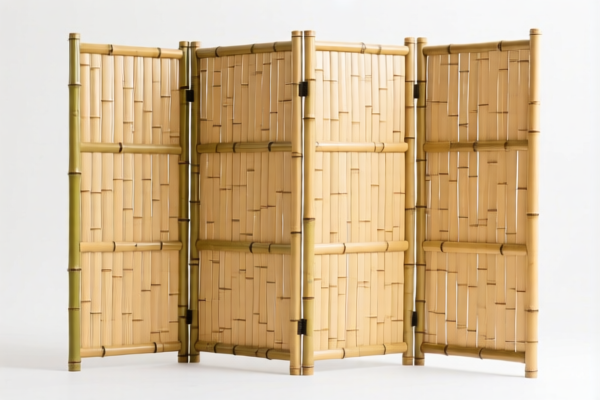
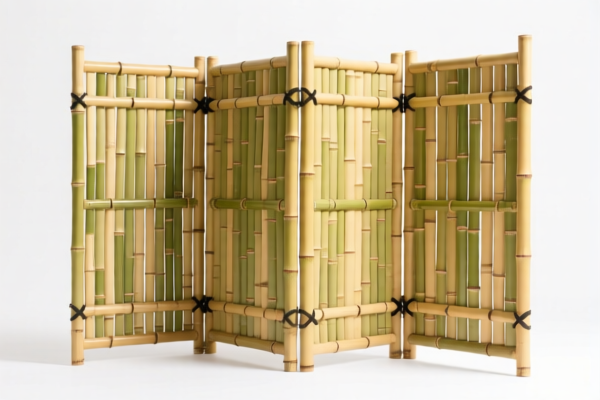
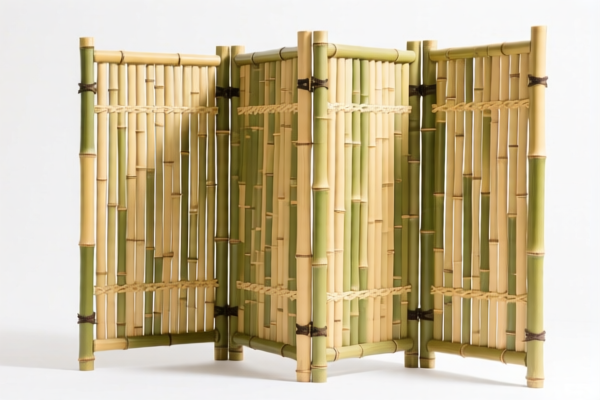
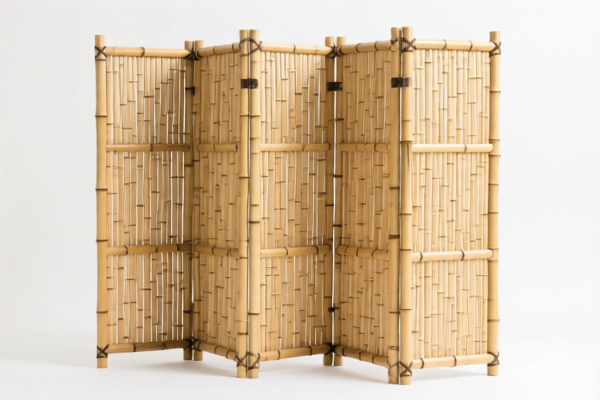
AI分析
🎋 竹屏风(Bamboo Screens):HS Code 归类深度解析与2026年清关实战指南
🌐 HS Code 参考与关税全解 | 2026年中美贸易新规 | 专业级通关策略
📌 一、产品定义与分类:你的“竹屏风”到底是什么?
竹屏风,作为一种兼具装饰性与功能性的家居或商业隔断产品,在国际贸易中极易因材质认定和功能界定的不同,导致HS编码归类差异巨大,从而引发截然不同的关税成本。
它主要存在两种核心归类逻辑:
1. 家具类家具(Furniture):
若产品被视为“家用家具”或其组成部分(如装饰性屏风的框架、面板),通常归入 94章(家具及其零件)。这类归类往往面临较高的惩罚性关税。
2. 竹制品/编织品(Bamboo Articles):
若产品被认定为“竹制的其他物品”或“竹制编织制品”,则归入 44章(木及木制品) 或 46章(编织制品)。这类归类税率通常较低,但需满足特定的形态和加工工艺要求。
⚠️ 关键区分点:
- 若强调其“家具属性”(如可移动、用于室内装饰的完整屏风) → 倾向归入 9403.89 系列
- 若强调其“竹材加工属性”(如竹条编织、竹板拼接) → 倾向归入 4421.91 或 4602.11 系列
📦 二、HS Code 分类明细(基于2026年最新税则权威对照)
根据提供的数据源,竹屏风主要有以下五种可能的归类路径,税率差异高达 20.7% - 41.6%!
| HS Code | 产品描述/归类逻辑 | 适用场景/特征 | 总税率 (Total Tax) |
|---|---|---|---|
9403.89.30.10 |
竹材屏归类为家用家具类目 | 材质符合竹或类似材料要求,作为“其他家具”申报 | 35.0% |
4421.91.30.00 |
竹材屏归类为竹制屏风 | 材质与形态完全一致,视为具体的竹制制品 | 20.7% |
4421.91.40.00 |
竹材屏符合竹制与屏风的关键限定 | 属于具体产品,非通用家具部件 | 22.6% |
4602.11.45.00 |
竹材屏作为编织或加工制品 | 符合其他类目兜底逻辑,强调编织工艺 | 41.6% |
9403.82.00.30 |
竹材屏作为家具部件或装饰性家具 | 属于“其他家具范畴”,可能涉及部件分离申报 | 35.0% |
🔍 重点提醒:
- 最低税率陷阱:4421.91.30.00(20.7%) 是五类中最低的税率,但要求海关认可其为“竹制屏风”这一具体品类,而非泛泛的“家具”。 - 最高税率警示:4602.11.45.00(41.6%) 作为编织制品兜底,税率最高,且面临高额附加税,务必避免除非确实符合严格定义。 - 家具类双高:9403系列两个编码均为 35.0%,无论作为完整家具还是部件,税负均较重。
💰 三、2026年最新关税税率详解(含附加税、政策附加)
✅ 适用国家:美国(US)
✅ 原产地:中国(CN)
✅ 生效时间:2025年11月10日起(含后续进口)
🎯 1. 4421.91.30.00 —— 竹材屏(最优解参考)
| 项目 | 内容 |
|---|---|
| 基础税率 | 10.7%(ad valorem) |
| USITC附加税 | 0.0%(无额外301条款加征,或已包含在基础税中,视具体子目解读) |
| IEEPA附加税 | 10%(针对中国/香港产品,自2025年11月10日起) |
| 总税率 | 20.7% |
| 税额计算 | 按CIF价值 × 20.7% |
| 是否可享受微量豁免 | ❌ 通常不可(deny_de_minimis,高额税率商品一般排除) |
| 法律依据路径 | USITC:4421.91.30.00 → IEEPA:9903.01.24 |
📌 解释:
- 这是最具成本优势的归类方式。
- “IEEPA 10%”为《国际紧急经济权力法》下的对华加征关税。
- 合计20.7%,相较于其他选项大幅降低。
- 关键点:必须证明该产品是“竹制”且形态符合“屏风”定义,而非简单家具。
🎯 2. 4421.91.40.00 —— 竹材屏(具体产品)
| 项目 | 内容 |
|---|---|
| 基础税率 | 5.1% |
| USITC附加税 | 7.5% |
| IEEPA附加税 | 10% |
| 总税率 | 22.6% |
| 税额计算 | CIF × 22.6% |
| 是否可享受微量豁免 | ❌ 不可 |
| 法律依据路径 | USITC:4421.91.40.00 → IEEPA:9903.01.24 |
📌 注意:
- 税率略高于30.00子目,可能是因为其被定义为更具体的“竹制品”而非通用“屏风”。
- 基础关税低,但附加税较高,需综合考量。
🎯 3. 9403.89.30.10 & 9403.82.00.30 —— 家具类目
| 项目 | 内容 |
|---|---|
| 基础税率 | 0.0% |
| USITC附加税 | 25.0%(来自USITC Footnote 9903.88.01) |
| IEEPA附加税 | 10% |
| 总税率 | 35.0% |
| 税额计算 | 按CIF价值 × 35.0% |
| 是否可享受微量豁免 | ❌ 不可 |
| 法律依据路径 | IEEPA:9903.01.25 → IEEPA:9903.01.24 → USITC:9403.89.30.10 → FOOTNOTE:9903.88.01 |
📌 解释:
- “USITC附加税25%” 是主要税负来源,针对家具类商品加征;
- “IEEPA 10%” 同样适用;
- 合计35%,远高于竹制品归类,不建议作为首选,除非产品结构极其复杂,无法被认定为单一竹制屏风。
🎯 4. 4602.11.45.00 —— 编织制品(最高税负)
| 项目 | 内容 |
|---|---|
| 基础税率 | 6.6% |
| USITC附加税 | 25.0% |
| IEEPA附加税 | 10% |
| 总税率 | 41.6% |
| 税额计算 | CIF × 41.6% |
| 是否可享受微量豁免 | ❌ 不可 |
| 法律依据路径 | USITC:4602.11.45.00 → FOOTNOTE:9903.88.01 |
📌 注意:
- 这是最糟糕的归类选项。
- 将竹屏风视为“编织品”会触发高额附加税,务必避免此归类,除非海关强制要求。
🛠️ 四、清关实操建议(实战避坑指南)
✅ 1. 准备材料清单(缺一不可)
| 材料 | 必须提供 | 说明 |
|---|---|---|
| ✅ 产品详细结构图 | ✔️ | 清晰展示竹条/竹板的拼接方式,证明其为“竹制”而非“木质” |
| ✅ 工艺流程说明 | ✔️ | 说明是否涉及编织(46章)、简单加工(44章)还是组装(94章) |
| ✅ 产品照片(含整体与细节) | ✔️ | 显示品牌、型号、材质标签(明确标注“100% Bamboo”) |
| ✅ 商业发票 | ✔️ | 描述需精准,建议使用“Bamboo Screen Divider”而非泛泛的“Furniture” |
| ✅ 原产地证明(CO) | ✔️ | 证明原产于中国,以便适用相应附加税规则 |
| ✅ 装箱单 | ✔️ | 说明数量、重量,避免夹带其他非竹制组件 |
✅ 2. 申报技巧(关键口诀)
🔥 “材质为王,形态定类,家具慎选,竹屏最优!”
| 情况 | 正确申报方式 | 错误做法 |
|---|---|---|
| 纯竹制,结构为屏状隔断 | 4421.91.30.00 (20.7%) |
误报为“家具” → 35% |
| 竹编工艺,无明显框架 | 4421.91.40.00 (22.6%) |
误报为“编织品” → 41.6% |
| 含金属框架、软包面料 | 9403.89.30.10 (35.0%) |
试图按“竹制”申报 → 归类错误风险 |
| 简易竹片拼接,无复杂功能 | 4421.91.30.00 |
拆分成“竹片+挂钩”申报 → 复杂化且高风险 |
✅ 3. 特殊情况处理
| 情况 | 处理建议 |
|---|---|
| 竹+金属混合结构 | 若金属为主要承重结构,可能被归入家具类;若竹为主要装饰和主体,争取 4421 类 |
| 折叠式竹屏风 | 强调其“便携式隔断”属性,提供使用场景图,支持 4421.91.30.00 |
| 带有储物功能的屏风 | 可能被认定为“家具”,税率升至35%,需提前评估是否值得 |
| 定制尺寸 | 提供定制图纸,证明其为特定形态的“屏风”,而非通用家具部件 |
🌍 五、全球主要市场清关对比(2026年最新)
| 国家/地区 | 推荐HS Code | 关税(中国产) | 认证要求 | 备注 |
|---|---|---|---|---|
| 🇺🇸 美国 | 4421.91.30.00 |
20.7% (最优) | 无特殊认证 | 若误归94章则35%,误归46章则41.6% |
| 🇨🇳 中国 | 4421.91.30.00 |
5%-10% | 无特殊认证 | 国内流通无附加税 |
| 🇪🇺 欧盟 | 4421.91.30.00 |
4% (若符合FSC) | CE + FSC | 无附加税,注重环保认证 |
| 🇬🇧 英国 | 4421.91.30.00 |
4% | UKCA | 脱欧后税则独立,但类似欧盟 |
| 🇯🇵 日本 | 4421.91.30.00 |
5% | 无特殊认证 | 对竹制品需求大,清关顺畅 |
📌 结论:
- 美国市场关税差异巨大,从20.7%到41.6%不等,归类选择直接决定利润;
- 欧盟、日本等地对竹制品友好,税率低且稳定;
- 核心策略:在美清关时,全力争取4421.91.30.00归类,提供充分证据证明其为“竹制屏风”而非“家具”。
📌 六、常见错误 & 避坑指南(血泪教训)
❌ 错误1:将“竹屏风”直接申报为“Home Furniture”(家具)
👉 后果:税率直接跳升至 35.0%,多缴 14.3% 的税款!
❌ 错误2:将“竹编屏风”误归入“编织制品”(46章)
👉 后果:触发最高税率 41.6%,且面临海关质疑,导致清关延误!
❌ 错误3:未提供“竹材”证明,仅写“Wood Screen”
👉 后果:可能被归入更差的木制品类目,或引发原产地核查,增加合规成本。
❌ 错误4:使用模糊描述“Bamboo Decor”
👉 后果:海关无法判断具体形态,可能按“其他杂项”高税率征收,或直接退运要求重新申报。
✅ 正确做法:
“Foldable Bamboo Room Divider Screen, 100% Natural Bamboo, No Metal Framework, Model XYZ, Designed for Indoor Decoration”
🎯 七、结语:精准归类,利润倍增!
🎯 记住口诀:
🔹 “竹屏首选44章,20.7%税负最理想”
🔹 “家具94别乱上,35%成本太夸张”
🔹 “编织46是大坑,41.6%血泪账”
🔹 “描述精准材质清,清关顺利利润增!”
📌 小贴士:
- 建议在首次进口前,申请海关预裁定(Advance Ruling),锁定 4421.91.30.00 的归类;
- 若产品含有金属螺丝、布料垫层等组件,需在申报时明确其占比和辅助作用,避免被认定为“非竹制主导”;
- 保持供应链透明,确保竹材来源合法,符合FSC等环保标准,有助于在欧美市场提升品牌形象。
📣 立即行动:
📞 联系专业报关行 + 提供产品结构图 + 申请HS Code预裁定
🚀 让你的竹屏风,低税通关,高效出海,利润最大化!
✨ 专业清关,从精准归类开始!
💼 你的每一分成本,都值得被精确计算!
用户评价
关于 HS 编码归类
协调制度(HS)是由世界海关组织(WCO)制定的国际贸易商品分类标准。全球 200 多个国家采用 HS 系统作为海关关税、贸易统计和进出口监管的基础。
每个 HS 编码遵循以下层级结构:
- 章(2 位)——商品大类(例如:第 84 章:机器和机械设备)
- 品目(4 位)——章内的更具体分类
- 子目(6 位)——国际通用细分,所有 WCO 成员国统一使用
- 本国细分(8-10 位)——各国自行扩展的细分编码,如美国 HTSUS 10 位编码
正确的 HS 编码归类对于顺利通关、准确缴纳关税和遵守贸易法规至关重要。错误归类可能导致海关延误、多缴关税或罚款。
从CN进口到US时,适用的关税税率可能包括:
- 最惠国(MFN)税率——适用于 WTO 成员国的标准关税税率
- 普通税率——适用于无贸易协定国家
- 贸易救济关税——附加关税,如 301 条款(反倾销)、232 条款(国家安全)或反补贴税
本页内容仅供参考。如需正式归类,请咨询当地海关或持牌报关代理。